

Deniz sigortalarında normal risklerle savaş risklerinin birbirinden ayrılması gerektiğini ifade eden Özhedef Sigorta Yönetim Kurulu Başkanı ve sigortacı Abdulcelil Alkış, gemilerin tekne ve makine sigortalarının genel olarak yıllık düzenlenebildiğini, ancak savaş ve çatışma risklerinin ayrıca değerlendirildiğini belirtti. Alkış, “Normal şartlarda geminin yıllık sigorta programı oluşturuluyor. Ancak savaş, füze veya mayın saldırısı, terör ve benzeri olağanüstü riskler standart teminatlardan ayrı değerlendirilebiliyor. Özellikle Hürmüz gibi yüksek riskli kabul edilen bölgelere girişlerde mevcut savaş poliçesinin üzerine ek prim talep edilebiliyor” dedi.
100 milyon dolarlık gemide milyon dolarlık ek prim
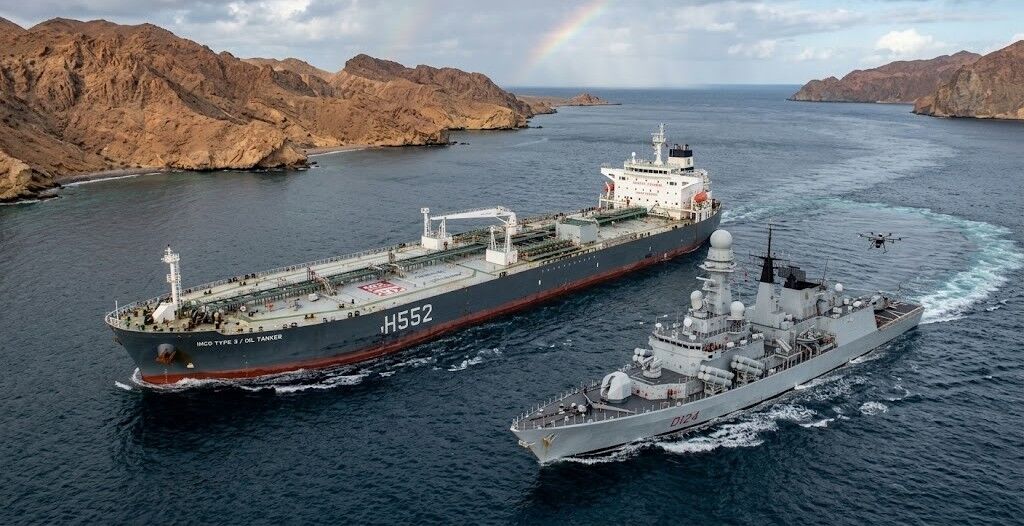
Hürmüz’deki risklerin sigorta maliyetine etkisinin oldukça yüksek olduğunu belirten Alkış, tek bir rakam vermenin doğru olmayacağını vurguladı. Geminin değeri, yaşı, tipi, bayrağı, sahiplik yapısı, taşıdığı yük, rotası ve risk profilinin fiyatlamada belirleyici olduğunu ifade eden Alkış, şöyle konuştu: “Uluslararası piyasalarda Hürmüz geçişleri için savaş riski ek primlerinin gemi değerinin yüzde 7,5 ila yüzde 10’una kadar ulaşabildiğine ilişkin fiyatlamalar görüldü. Örneğin 100 milyon dolar değerindeki bir gemide, olağanüstü piyasa koşullarında sadece yüksek riskli bölgeye giriş nedeniyle oluşabilecek ek savaş primi milyonlarca doları bulabiliyor. Burada dikkat edilmesi gereken nokta, bunun geminin normal yıllık sigorta primi olmadığıdır. Bu, savaş riski nedeniyle belirli bir bölge veya sefer için ortaya çıkan ilave maliyettir.”
“7 şirket bütün gemi sigortalarını iptal etti demek doğru değil”
Savaş riski fiyatlamalarının çatışmalar öncesindeki seviyelerle karşılaştırıldığında katlanarak yükseldiğine işaret eden Alkış, sigortanın fiyatının aslında piyasanın riske ilişkin beklentisini de yansıttığına dikkat çekti. Son dönemde uluslararası basında yer alan bazı sigorta kuruluşlarının savaş riski teminatlarını geri çektiği yönündeki haberleri de değerlendiren Alkış, bu konuda kavramların birbirine karıştırılmaması gerektiğini ifade ederek, “Bazı uluslararası P&I kulüplerinin Körfez bölgesindeki belirli savaş riski teminatlarına ilişkin iptal bildirimleri yaptığı doğru. Ancak buradan ‘7 şirket gemilerin bütün sigortalarını iptal etti’ sonucu çıkarılmamalı. Ana P&I teminatları ile savaş riskine ilişkin ek teminatları birbirinden ayırmak gerekiyor. Uluslararası piyasada savaş riski kapasitesi tamamen ortadan kalkmış değil. Fakat risk büyüdükçe hem teminat bulmak zorlaşıyor hem de bunun maliyeti çok ciddi şekilde yükseliyor” dedi.
Sigortasız ticaret teoride başka, pratikte başka
Sigorta şirketlerinin savaş risklerine ilişkin teminat şartlarını değiştirebilmesinin poliçe hükümlerine bağlı olduğunu belirten Alkış, özellikle savaş poliçelerinde belirli süreli bildirimlerle teminatın sonlandırılması veya yeni şart ve primlerle yeniden düzenlenmesinin mümkün olabildiğinin altını çizdi. Gemilerin sigortasız şekilde Hürmüz’den geçip geçemeyeceği sorusuna da değinen Alkış, fiziksel geçiş ile uluslararası ticaret yapabilmenin birbirinden ayrılması gerektiğini beliterek, “Bir geminin fiziksel olarak bir boğazdan geçebilmesi ayrı bir konu, yüz milyonlarca dolarlık gemi ve yükle uluslararası ticaret sisteminin içerisinde faaliyet gösterebilmesi ayrı bir konu. P&I sorumlulukları, uluslararası sözleşmeler, liman kuralları, finansman kuruluşları ve ticari sözleşmeler düşünüldüğünde büyük bir ticari geminin yeterli sigorta koruması olmadan faaliyet göstermesi son derece zor ve risklidir” ifadelerini kullandı.
Savaş halinde hangi sigortalar devreye giriyor?
Savaş çıkması halinde hangi zararların karşılanacağının doğrudan poliçeye bağlı olduğunu vurgulayan Alkış, savaş riski sigortalarında savaş ve çatışma kaynaklı fiziksel hasarlar, füze ve mayın saldırıları, bazı terör ve sabotaj olayları ile el koyma gibi risklerin teminat konusu olabileceğini belirtti. Ancak tekne, yük ve üçüncü şahıslara karşı sorumlulukların farklı poliçeler kapsamında değerlendirildiğini hatırlatan Alkış, “Savaş çıktı, bütün zararları sigorta karşılar şeklinde bir yaklaşım doğru değil. Poliçenin kapsamına, istisnalarına, coğrafi sınırlarına ve savaş klozlarına bakılması gerekir” dedi.
“Sonunda faturayı tüketici de hisseder”
Hürmüz’deki gelişmelerin yalnızca sigortacı ve armatörleri ilgilendirmediğini belirten Alkış, artan maliyetlerin navlun fiyatlarına yansımasının kaçınılmaz olduğunu söyledi. Alkış sözlerini şöyle tamamladı: “Bir geminin savaş riski primi milyonlarca dolar artıyorsa bu maliyet bir yerde kalmaz. Armatör navluna yansıtır, taşıma maliyeti yükselir. Bölgeye girmek istemeyen gemiler olursa kapasite azalır. Alternatif ve daha uzun rotalar kullanılırsa yakıt, zaman ve operasyon maliyetleri artar. Bunun etkisini petrol ve enerji fiyatlarından emtiaya, lojistikten ithal ürünlerin fiyatına kadar birçok alanda görebiliriz. Hürmüz’de yaşananlar bize sigortanın küresel ticaret açısından ne kadar kritik olduğunu bir kez daha gösteriyor. Sigorta sadece hasar olduğunda ödeme yapan bir mekanizma değildir; dünya ticaretinin hareket edebilmesini sağlayan temel güvence sistemlerinden biridir. Risk sigortalanamaz hale gelir veya sigortanın maliyeti ekonomik olmaktan çıkarsa bunun etkisi gemiden başlayıp navluna, navlundan da nihai tüketiciye kadar ulaşır.”